Introduction
L’écosystème du football professionnel continental vit une période de transition sans précédent. En ce mois d’octobre 2026, alors que la saison bat son plein sur les pelouses nationales et européennes, les coulisses financières des grands championnats révèlent des tensions majeures autour des droits audiovisuels.
Longtemps portée par une surenchère constante des diffuseurs télévisuels traditionnels (câble et satellite), la valorisation financière des retransmissions de la Ligue 1, de la Serie A, de LaLiga et même de la Premier League se heurte aujourd’hui à une lassitude du grand public face au coût des abonnements fractionnés. Face à l’émergence des acteurs de la Tech, de la consommation nomade via les réseaux sociaux et du fléau de l’accès illégal, les instances dirigeantes du football mondial cherchent une nouvelle équation économique soutenable. Analyse en profondeur des mutations du marché audiovisuel et des solutions envisagées par les clubs.
1. La fin de l’âge d’or des diffuseurs traditionnels
Pendant plus de deux décennies, la croissance des budgets des clubs européens a reposé sur une mécanique simple : l’augmentation quasi systématique des montants des appels d’offres pour les droits de retransmission télévisuelle domestiques et internationaux. Cette bulle financière a permis d’absorber l’explosion des masses salariales des joueurs et la hausse des indemnités de transfert.
- Ancien modèle (Inflation TV) : Compétition féroce entre deux ou trois chaînes payantes et envolée continue des droits télévisuels.
- Modèle 2026 (Saturation) : Fragmentation de l’offre sur trois à quatre abonnements distincts et rejet du public face à la baisse du consentement à payer.
La saturation et le rejet des abonnements multiples
Aujourd’hui, pour suivre l’intégralité des rencontres d’une équipe engagée en championnat national, en coupe nationale et en Ligue des Champions, un supporter doit débourser une somme mensuelle souvent jugée excessive. Cette fragmentation de l’offre a engendré un rejet massif chez les jeunes générations (18-35 ans), qui privilégient les résumés courts, les contenus interactifs ou les canaux de diffusion alternatifs.
L’impact sur les budgets des clubs intermédiaires
Si les géants européens dotés d’une marque mondiale (Real Madrid, FC Barcelone, Paris Saint-Germain, Manchester City) parviennent à compenser la baisse ou la stagnation des droits TV par leurs revenus de billetterie, de sponsoring et de marchandisage international, les clubs de milieu et de bas de tableau souffrent lourdement. Pour ces entités, dont les droits audiovisuels représentent parfois plus de 60 % du budget de fonctionnement annuel, la moindre baisse lors d’un appel d’offres impose une réduction drastique de la masse salariale et une dépendance accrue aux plus-values réalisées sur le marché des transferts.
2. La révolution OTT et l’arrivée des géants de la Tech
Face à l’essoufflement des diffuseurs historiques, les ligues professionnelles accélèrent leur transition vers les plateformes de streaming direct (Over-The-Top ou OTT) et scellent des alliances stratégiques avec les géants mondiaux du numérique.
- Plateformes Streaming OTT : Vente directe sans intermédiaire traditionnel.
- Modèle Direct-to-Consumer (D2C) : Abonnements et contenus gérés en propre par la ligue.
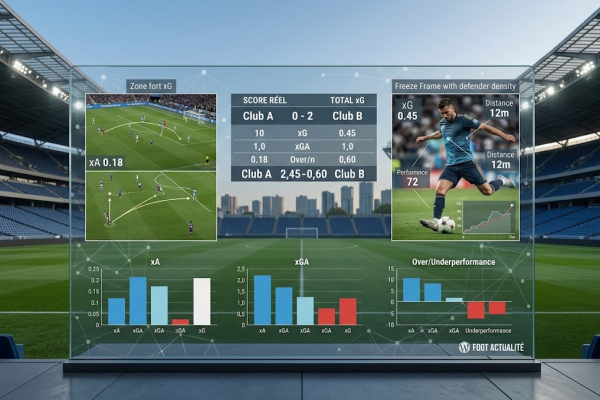
- Fonctionnalités interactives : Tracking xG en direct, choix des caméras et statistiques enrichies.
Le modèle Direct-to-Consumer (D2C)
Plusieurs instances étudient très sérieusement la création de leur propre chaîne de diffusion propriétaire. Au lieu de céder les droits à un tiers qui réalise sa marge sur les abonnements, la ligue vend directement l’accès aux rencontres aux supporters via une application dédiée. Ce modèle permet de contrôler le prix final, d’exploiter directement les données comportementales des abonnés et d’offrir des contenus personnalisés (angles de caméras au choix, statistiques xG intégrées en temps réel, commentaires alternatifs issus de créateurs de contenu).
L’engagement des géants du numérique
L’entrée progressive de plateformes de streaming mondiales au sein des paquets de retransmission de la Ligue des Champions ou des championnats majeurs modifie la stratégie commerciale. Ces acteurs recherchent avant tout des événements en direct capables de fidéliser un public mondial sur leurs écosystèmes globaux de services.
3. Tableau comparatif des modes de diffusion du football en 2026
| Critère d’analyse | Chaîne Télévisée Classique | Plateforme OTT / Streaming Tech | Chaîne Propriétaire de Ligue (D2C) |
|---|---|---|---|
| Coût pour l’utilisateur | Élevé (Abonnement fixe) | Modéré (Flexibilité d’abonnement) | Ajustable (Offres à la carte) |
| Génération de revenus | Immédiate (Garantie bancaire) | Progressive (Partage de revenus) | Incertaine (Dépend du volume d’abonnés) |
| Pénétration internationale | Limitée par territoires | Mondiale immédiate | Mondiale directe |
| Interactivité & Data | Faible (Incrustations TV) | Forte (Statistiques en temps réel) | Maximale (Expérience sur-mesure) |
4. Bilan et perspectives : Vers une restructuration du modèle économique
La crise des droits TV ne signe pas la fin de l’attractivité du football, mais impose la réinvention de son modèle économique. Les clubs qui réussiront dans ce nouvel environnement sont ceux qui sauront transformer leur audience passive en communauté engagée, capable de consommer du contenu tout au long de la semaine et pas seulement durant les 90 minutes du match.
La refonte des calendriers, l’assainissement des finances et la transparence des modes de diffusion seront les trois piliers intangibles pour garantir la pérennité du sport roi au cours de la prochaine décennie.